Υπόθεση Καμπούρη και e-ΕΦΚΑ: οι εισφορές, οι εταιρείες και ο έλεγχος του δημόσιου χρήματος
Η καταγγελία για αναντιστοιχία αποδοχών και οι οκτώ συλλήψεις ανοίγουν έλεγχο για εισφορές, εταιρικές ταυτότητες και προστασία εργαζομένων. Οι εκτιμήσεις ζημίας χρειάζονται επίσημη ανάλυση και η δικαστική κρίση παραμένει ανοιχτή.
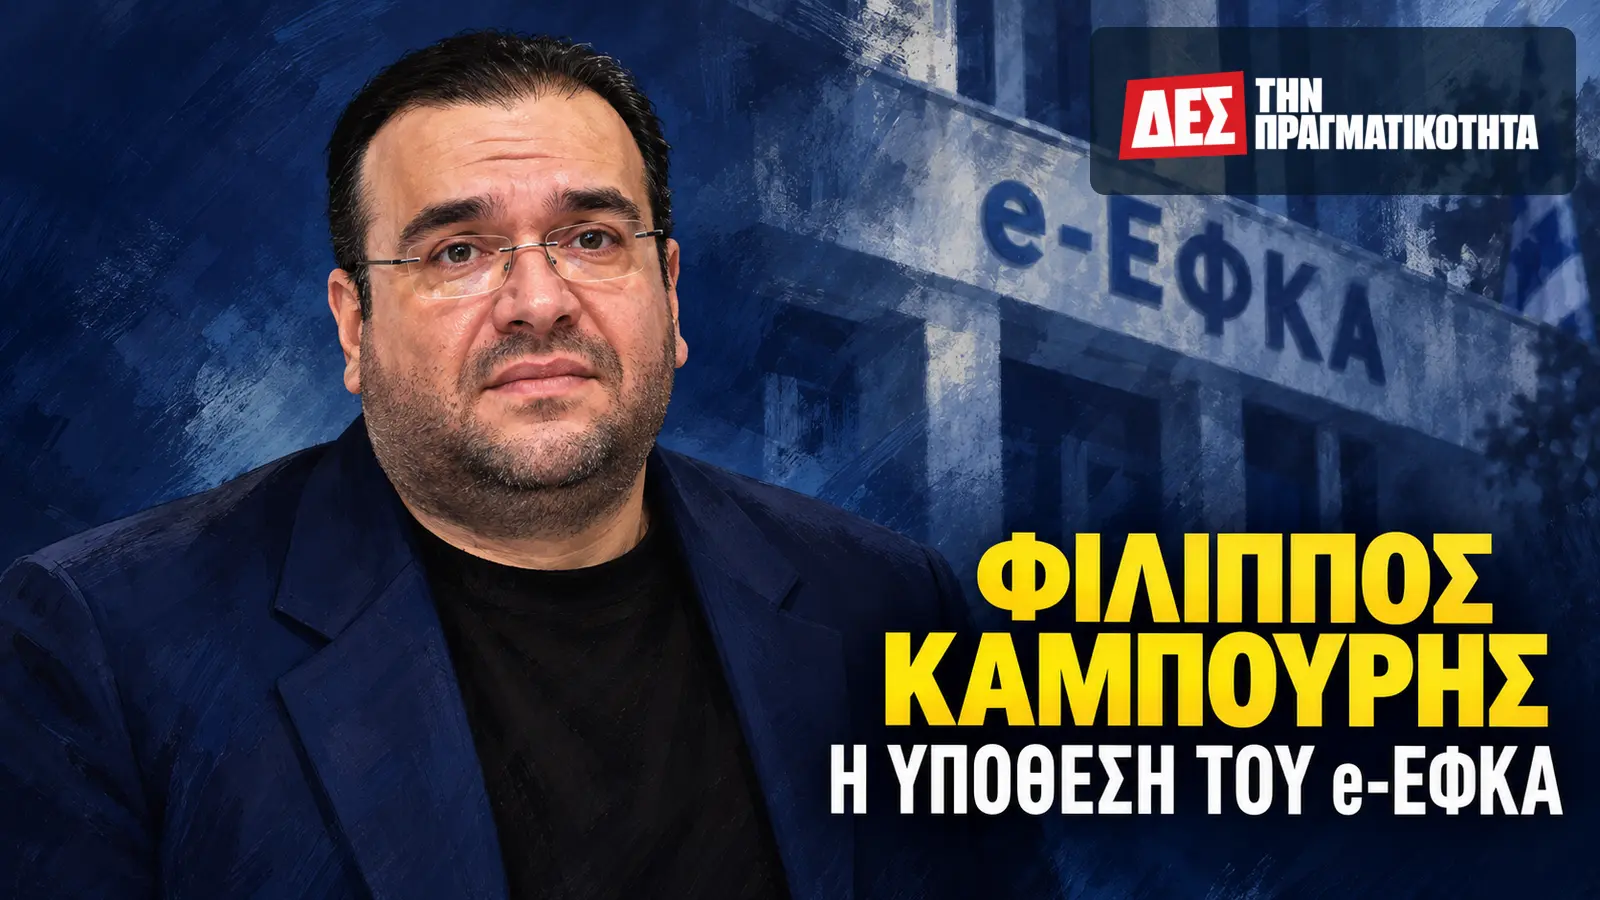
Υπόθεση Καμπούρη και e-ΕΦΚΑ: μια εργαζόμενη κατήγγειλε ότι αμειβόταν με 600 ευρώ τον μήνα, αλλά εμφανίστηκε με ετήσιο εισόδημα 19.500 ευρώ. Η δικηγόρος της, Βιργινία Ξανθοπούλου, περιέγραψε στις 6 Οκτωβρίου 2026 στο Newsit την αναντιστοιχία και την επίδρασή της στην πρόσβαση της εντολέως της σε κοινωνικές παροχές. Την ίδια ημέρα, η ΕΡΤ και άλλα μέσα μετέδωσαν οκτώ συλλήψεις στην Αττική στο πλαίσιο έρευνας για φερόμενες απάτες σε βάρος του ασφαλιστικού φορέα και φοροδιαφυγή. Ανάμεσα στους συλληφθέντες αναφέρθηκαν ο Φίλιππος Καμπούρης, πρόεδρος του ΛΑΟΣ, και η σύζυγός του.
Το διακύβευμα υπερβαίνει το γνωστό τηλεοπτικό πρόσωπο. Αφορά ποιος δηλώνει το εισόδημα ενός εργαζομένου, ποιος ελέγχει την απόδοση εισφορών και ποιος προστατεύει το δημόσιο χρήμα όταν οι εταιρικές ταυτότητες αλλάζουν. Η σύλληψη δεν αποτελεί απόδειξη ενοχής και η δικαστική διερεύνηση βρίσκεται σε εξέλιξη. Υπάρχει, όμως, ήδη ένα απολύτως θεμιτό δημόσιο ερώτημα: πόσο αποτελεσματικά συνδέονται οι υπηρεσίες που βλέπουν τη μισθοδοσία, τη φορολογία, την ασφάλιση και τις επιχειρήσεις, πριν μια πιθανή παρατυπία μετατραπεί σε πολυετή υπόθεση;
Υπόθεση Καμπούρη και e-ΕΦΚΑ: τι γνωρίζουμε και σε ποιο στάδιο βρίσκεται
Η εικόνα της επιχείρησης προκύπτει από τα δημοσιευμένα ρεπορτάζ της 6ης Οκτωβρίου. Η ΕΡΤ, με ρεπορτάζ της Σοφίας Ορφανού, περιέγραψε έρευνα της Υποδιεύθυνσης Δίωξης Οικονομικών Εγκλημάτων της ΔΑΟΕ, οκτώ συλλήψεις και φερόμενη δραστηριότητα από το 2021. Η εικόνα αυτή διασταυρώνεται δημοσιογραφικά με τα ρεπορτάζ του CNN Greece και της Εφημερίδας των Συντακτών. Δεν αποτελεί πρόσβαση στην πλήρη δικογραφία ούτε ανεξάρτητη εξέταση κάθε συναλλαγής.
Μέχρι το πρωί της 7ης Οκτωβρίου, οι δημόσιες περιγραφές της φερόμενης οργάνωσης προέρχονται από δημοσιογραφικά ρεπορτάζ που επικαλούνται την αστυνομική έρευνα. Δεν συνοδεύονται στις συγκεκριμένες δημοσιεύσεις από το πλήρες επίσημο ανακοινωθέν της Αστυνομίας. Η διάκριση είναι ουσιώδης: άλλο μια επίσημη ανακοίνωση με συγκεκριμένα ευρήματα, άλλο ένα αστυνομικό ρεπορτάζ και άλλο μια απόφαση δικαστηρίου. Όλα μπορούν να έχουν δημοσιογραφική αξία, αλλά δεν προσφέρουν τον ίδιο βαθμό βεβαιότητας.
Η Εφημερίδα των Συντακτών στις 6 Οκτωβρίου ανέφερε ότι οι αρχές εξετάζουν δίκτυο 25 εταιρειών. Το φερόμενο σχήμα περιλαμβάνει επιχειρήσεις που εμφανίζονταν στο όνομα τρίτων, εξέδιδαν παραστατικά, άφηναν φορολογικές και ασφαλιστικές υποχρεώσεις και αντικαθίσταντο από άλλες. Πρόκειται για περιγραφή της ερευνητικής εκδοχής. Η εικονικότητα κάθε εταιρείας και η γνώση ή συμμετοχή κάθε προσώπου χρειάζονται χωριστή απόδειξη.
Στις 7 Οκτωβρίου η υπόθεση πέρασε στο επόμενο δικαστικό στάδιο. Το CNN Greece στις 12:13 μετέδωσε την άσκηση ποινικής δίωξης, κατά περίπτωση, για πέντε κακουργήματα και ένα πλημμέλημα και την παραπομπή σε ανακριτή. Η ΕΡΤnews το απόγευμα της ίδιας ημέρας ανέφερε ότι ο Καμπούρης και η σύζυγός του έλαβαν προθεσμία για απολογία την Κυριακή 11 Οκτωβρίου. Η δίωξη και η προθεσμία είναι διαδικαστικές εξελίξεις· δεν αποτελούν καταδίκη ούτε απόφαση για την τελική ενοχή.
Ο Φίλιππος Καμπούρης αρνήθηκε δημόσια τις κατηγορίες, δήλωσε ότι είναι αθώος και υποστήριξε ότι πρόκειται για σκευωρία. Σύμφωνα με το ίδιο ρεπορτάζ της ΕΡΤnews, την υπεράσπιση ανέλαβαν οι Απόστολος Λύτρας και Γιάννης Γλύκας. Ο Λύτρας προέβαλε τη διάκριση ανάμεσα σε οφειλή προς τον ΕΦΚΑ και απάτη. Πρόκειται για θέση της υπεράσπισης, η οποία θα ελεγχθεί απέναντι στο συγκεκριμένο κατηγορητήριο και στα αποδεικτικά στοιχεία. Η άρνηση δεν αποδεικνύει αθωότητα, όπως και η κατηγορία δεν αποδεικνύει ενοχή.
Η οδηγία 2016/343 της Ευρωπαϊκής Ένωσης προστατεύει το τεκμήριο αθωότητας και διακρίνει τις δημόσιες αναφορές των αρχών από την τελική κρίση για ενοχή. Η δημοσιογραφική ευθύνη χρειάζεται την ίδια καθαρότητα. Η λέξη «φέρεται» δεν είναι διακοσμητικό άλλοθι για έναν καταδικαστικό τίτλο. Χρειάζεται η ίδια η αφήγηση να επιτρέπει στον αναγνώστη να καταλάβει ποιο στοιχείο έχει επιβεβαιωθεί, ποια κατηγορία ερευνάται και ποιο συμπέρασμα δεν έχει ακόμη αποδειχθεί.
Αυτό δεν απονευρώνει τον έλεγχο της εξουσίας. Αντιθέτως, τον κάνει χρήσιμο. Η θεσμική κριτική δεν χρειάζεται να προεξοφλήσει ποινική ενοχή για να ζητήσει από τη διοίκηση του ασφαλιστικού φορέα εξηγήσεις για την παρακολούθηση των οφειλών. Δεν χρειάζεται να κατασκευάσει υπουργική συνενοχή για να απαιτήσει αποτελεσματικούς ελέγχους. Ο αναγνώστης δικαιούται να μάθει πώς λειτουργούν οι δικλίδες ασφαλείας και τι βελτιώνεται όταν μια σοβαρή υπόθεση αποκαλύπτει πιθανά κενά.
Η εργαζόμενη πίσω από τις φορολογικές εγγραφές
Η ανθρώπινη αφετηρία βρίσκεται στην πρωτότυπη συνέντευξη της Βιργινίας Ξανθοπούλου στο Newsit, στις 6 Οκτωβρίου. Η δικηγόρος υποστήριξε ότι η εργαζόμενη ξεκίνησε τον Φεβρουάριο του 2021, χωρίς υπογεγραμμένο έγγραφο, και ότι το 2024 διαπίστωσε αναντιστοιχία στις βεβαιώσεις αποδοχών του 2023. Περιέγραψε έλεγχο φορολογικών εγγραφών, τραπεζικών καταθέσεων και εταιρικών εκπροσώπων, καθώς και εξώδικες ενέργειες. Είναι επώνυμη καταγγελία της πλευράς της εργαζομένης· τα πρωτότυπα παραστατικά δεν έχουν δημοσιοποιηθεί μαζί με τη συνέντευξη.
Η σημασία της ιστορίας δεν εξαντλείται στα δύο ποσά. Ένα εισόδημα που καταχωρίζεται στο όνομα κάποιου μπορεί να επηρεάσει την εικόνα του απέναντι σε διαφορετικές υπηρεσίες. Επομένως, η ορθότητα των εγγραφών είναι ζήτημα ουσιαστικής προστασίας του πολίτη. Δεν αρκεί να του πει το κράτος ότι η πληροφορία είναι «στο σύστημα». Χρειάζεται να μπορεί να δει την πηγή της, να την αμφισβητήσει τεκμηριωμένα και να πάρει σαφή απάντηση για τη διόρθωση ή την αιτιολόγησή της.
Δεν είναι σωστό να πολλαπλασιάσουμε απλώς τα 600 ευρώ επί δώδεκα και να βαφτίσουμε τη διαφορά αποδεδειγμένη απάτη. Οι καθαρές καταβολές, οι μικτές αποδοχές, οι παρακρατήσεις, η περίοδος εργασίας και τυχόν άλλες πληρωμές απαιτούν λογιστική αντιπαραβολή. Η δικηγόρος ισχυρίζεται ότι τα δηλωμένα ποσά δεν αντιστοιχούσαν σε χρήματα που εισπράχθηκαν. Η διαπίστωση αυτού του ισχυρισμού ανήκει στην εξέταση των συγκεκριμένων εγγράφων. Ακριβώς γι’ αυτό η καταγγελία χρειάζεται έλεγχο και όχι έναν πρόχειρο αριθμητικό εντυπωσιασμό.
Ο εργαζόμενος, πάντως, δεν βρίσκεται συνήθως σε ίση θέση με εκείνον που οργανώνει τη μισθοδοσία. Μπορεί να χρειάζεται επειγόντως την εργασία, να μην έχει πρόσβαση στις εταιρικές αποφάσεις και να αγνοεί γιατί ο καταθέτης αλλάζει. Η αλλαγή καταθέτη δεν αποδεικνύει από μόνη της παρανομία. Δημιουργεί, όμως, εύλογο αίτημα ενημέρωσης όταν δεν συμβαδίζει με όσα γνωρίζει για τη σύμβασή του. Η καλή διοίκηση πρέπει να ενισχύει αυτή τη δυνατότητα ενημέρωσης χωρίς να απαιτεί από κάθε μισθωτό γνώσεις οικονομικού ανακριτή.
Η συζήτηση για το δημόσιο χρήμα συχνά αφήνει τους εργαζομένους στο περιθώριο. Μιλά για εκατομμύρια, τραπεζικούς λογαριασμούς και πολιτικά πρόσωπα, αλλά παραβλέπει την αγωνία μιας λανθασμένης εγγραφής. Το δικαίωμα σε καθαρή ασφαλιστική και φορολογική εικόνα έχει αξία ακόμη κι αν η ποινική υπόθεση πάρει χρόνια. Η εξέταση ατομικών αιτημάτων δεν πρέπει να χάνεται επειδή μια έρευνα έγινε μεγάλη. Κάθε αρμόδια υπηρεσία οφείλει να χειριστεί τα δεδομένα που της ανήκουν με τους κανόνες της διαδικασίας της.
Εδώ υπάρχει ένα συγκεκριμένο όριο στην κρατική ευθύνη. Δεν γνωρίζουμε πότε κάθε υπηρεσία έλαβε γνώση, ποια έγγραφα είχε και αν υπήρξαν προηγούμενοι έλεγχοι. Δεν μπορούμε, επομένως, να καταγγείλουμε ως αποδεδειγμένη συγκάλυψη την απόσταση ανάμεσα στη φερόμενη αρχή της δραστηριότητας και στις συλλήψεις. Μπορούμε να ζητήσουμε θεσμικό απολογισμό αυτής της διαδρομής. Ο χρόνος διερεύνησης μπορεί να δικαιολογείται από σύνθετα στοιχεία, αλλά η διοίκηση χρειάζεται να εξηγεί τις καθυστερήσεις χωρίς να εκθέτει το ανακριτικό υλικό.
Το παράδειγμα αγγίζει ένα ευρύτερο θέμα που αναλύεται στην έρευνα για την κρυφή αστεγία: όταν οι υπηρεσίες βλέπουν μόνο μέρος της πραγματικότητας, ο άνθρωπος κινδυνεύει να μένει έξω από την προστασία. Οι δύο υποθέσεις δεν ταυτίζονται. Η σύνδεσή τους βρίσκεται στην απαίτηση τα διοικητικά δεδομένα να ανταποκρίνονται στον πραγματικό βίο και να υπάρχει ουσιαστική διαδικασία για εκείνον που μπορεί να αποδείξει ότι η επίσημη εικόνα του είναι λανθασμένη.
Οι εταιρικές αλλαγές και τα ερωτήματα για το δημόσιο χρήμα
Το πρώτο θεσμικό ερώτημα είναι πώς αναγνωρίζονται οι πραγματικοί φορείς μιας δραστηριότητας όταν αλλάζουν οι νομικές μορφές. Η ίδρυση νέας εταιρείας, η μεταβίβαση μεριδίων ή το κλείσιμο μιας επιχείρησης είναι συνηθισμένες και συχνά νόμιμες πράξεις. Ένα σύστημα ελέγχου δεν μπορεί να τις αντιμετωπίζει όλες ως εγκληματικές. Πρέπει, όμως, να μπορεί να εντοπίζει συνδυασμούς που χρειάζονται ανθρώπινη διερεύνηση: επανειλημμένη δημιουργία χρεών, συνέχεια δραστηριότητας και κοινές σχέσεις που δεν εξηγούνται από τα δηλωμένα στοιχεία.
Έχει σημασία να μην εξισώνονται επίσης μια πραγματική επιχείρηση με ληξιπρόθεσμα χρέη, μια εταιρεία χωρίς ουσιαστική δραστηριότητα και ένα εικονικό παραστατικό. Πρόκειται για διαφορετικά ελεγκτικά ζητήματα. Η οφειλή μπορεί να προκύπτει από πραγματική οικονομική αδυναμία. Η περιορισμένη εταιρική δραστηριότητα δεν αποδεικνύει υποχρεωτικά απάτη. Για να εξεταστεί ένα παραστατικό χρειάζεται να διαπιστωθεί ποια συναλλαγή περιγράφει και αν αυτή πραγματοποιήθηκε. Στην παρούσα υπόθεση η δημόσια αφήγηση πρέπει να περιμένει αυτή την εξατομίκευση, αντί να χρησιμοποιεί τον ίδιο δραματικό χαρακτηρισμό για κάθε οικονομικό δεδομένο.
Ανάλογη προσοχή χρειάζεται στον όρο «αχυράνθρωπος». Τα ρεπορτάζ τον χρησιμοποιούν για πρόσωπα που φέρονται να εμφανίζονταν ως υπεύθυνοι εταιρειών για λογαριασμό άλλων. Η πραγματική θέση τους πρέπει να ερευνηθεί: τι υπέγραψαν, τι γνώριζαν, ποιες εντολές έλαβαν και ποιο οικονομικό όφελος είχαν. Η τυπική αναγραφή ενός ονόματος δεν περιγράφει από μόνη της ολόκληρο τον έλεγχο μιας δραστηριότητας. Ούτε, αντιστρόφως, αθωώνει αυτόματα όποιον λέει ότι εκτελούσε εντολές. Η δικαιοσύνη χρειάζεται να εξετάσει την προσωπική συμμετοχή και γνώση, χωρίς να μεταφέρει αδιακρίτως την ίδια ευθύνη σε όλους τους συνδεδεμένους ανθρώπους.
Αυτή είναι πρόταση ελέγχου, όχι διαπίστωση για το τι έκαναν οι υπηρεσίες στη συγκεκριμένη υπόθεση. Η ΑΑΔΕ, ο e-ΕΦΚΑ και τα εταιρικά μητρώα δεν έχουν ταυτόσημες αρμοδιότητες. Η συνεργασία τους χρειάζεται νόμιμη βάση, εξουσιοδοτημένη πρόσβαση και καταγραφή του ποιος χρησιμοποιεί ποια πληροφορία. Η αποτελεσματικότητα δεν επιτυγχάνεται με ανεξέλεγκτη συγκέντρωση δεδομένων. Επιτυγχάνεται όταν μια τεκμηριωμένη ένδειξη φτάνει εγκαίρως στον αρμόδιο ελεγκτή, αξιολογείται και παράγει αιτιολογημένη ενέργεια που μπορεί αργότερα να ελεγχθεί.
Δεύτερο ερώτημα είναι τι ακριβώς μετρούν τα δημοσιευμένα ποσά. Η ΕΡΤ ανέφερε εκτίμηση 1,5 εκατομμυρίου ευρώ για τον e-ΕΦΚΑ και 5 εκατομμυρίων για το Δημόσιο, δίνοντας συνολικό μέγεθος 6,5 εκατομμυρίων. Άλλα ρεπορτάζ μίλησαν για συνολική ζημία πάνω από 5 εκατομμύρια χωρίς τον ίδιο διαχωρισμό. Αυτές οι εκτιμήσεις δεν πρέπει να συνενώνονται αυθαίρετα. Χρειάζεται επίσημη ανάλυση που να διευκρινίζει κεφάλαιο, κατηγορίες οφειλών, χρόνο υπολογισμού και τυχόν επικαλύψεις. Μέχρι τότε δεν υιοθετείται ένα ενιαίο ποσό ως τελεσίδικο οικονομικό αποτέλεσμα.
Το τρίτο ερώτημα αφορά την ανάκτηση. Μια βεβαιωμένη οφειλή δεν είναι το ίδιο με ένα ποσό που εισπράχθηκε. Μια δέσμευση περιουσίας, εφόσον διαταχθεί, δεν ταυτίζεται με τελική επιστροφή χρημάτων. Και μια εκτιμώμενη ζημία μπορεί να αναθεωρηθεί μετά την εξέταση των στοιχείων. Η πολιτική αξιολόγηση μιας υπηρεσίας χρειάζεται να ξεχωρίζει αυτές τις βαθμίδες. Διαφορετικά, οι μεγάλες ανακοινώσεις παράγουν αίσθηση αποκατάστασης πριν αποκατασταθεί οτιδήποτε στα δημόσια ταμεία ή στους ανθρώπους που ζητούν ασφαλιστική τακτοποίηση.
Υπάρχει και η πλευρά των συνεπών επιχειρήσεων. Αν αποδειχθεί ότι μια δραστηριότητα μειώνει τεχνητά το κόστος της αφήνοντας εισφορές και φόρους απλήρωτους, ο ανταγωνιστής που τηρεί τις υποχρεώσεις του βρίσκεται σε μειονεκτική θέση. Το πρόβλημα δεν είναι αφηρημένα «οι επιχειρηματίες». Είναι η άνιση εφαρμογή συγκεκριμένων υποχρεώσεων. Η ευθύνη πρέπει να αποδίδεται σε πραγματικές πράξεις και πραγματικά πρόσωπα. Η γενίκευση απαξιώνει μαζί με τον πιθανό παραβάτη και εκείνον που πληρώνει κανονικά και αγωνίζεται να κρατήσει εργαζομένους.
Η πολιτική ιδιότητα του Φίλιππου Καμπούρη προσθέτει δημόσιο ενδιαφέρον, δεν αλλάζει το αποδεικτικό μέτρο. Η υπόθεση δεν επιτρέπει αυτόματα συμπέρασμα για την ενοχή ενός κόμματος, για παράνομη χρηματοδότηση ή για κυβερνητική προστασία. Τέτοιοι ισχυρισμοί χρειάζονται χωριστά τεκμήρια, συγκεκριμένες συναλλαγές και αρμόδιο έλεγχο. Η σωστή ερώτηση είναι αν μια οικονομική σχέση που αγγίζει πολιτική δραστηριότητα έχει εξεταστεί με τους εφαρμοστέους κανόνες. Όχι αν ένα πολιτικό σύνθημα αρκεί για να χαρακτηρίσει ολόκληρη την υπόθεση.
Στην παλαιότερη ανάλυση για την άρση ασυλίας της Ζωής Κωνσταντοπούλου εξηγείται η διαφορά ενός διαδικαστικού βήματος από την απόδειξη ενοχής. Ο ίδιος κανόνας οφείλει να ισχύει για κάθε πολιτικό χώρο. Η συνέπεια δεν είναι ουδετερότητα απέναντι στη διαφθορά. Είναι άρνηση να μετατρέψουμε τη δικαιοσύνη σε εργαλείο προσωπικής συμπάθειας. Ο έλεγχος γίνεται ισχυρότερος όταν μπορεί να εφαρμοστεί και στον άνθρωπο που συμφωνούμε μαζί του και στον άνθρωπο που απορρίπτουμε πολιτικά.
Ο ουσιαστικός αντίλογος στην αυστηρή κριτική είναι ότι σύνθετες οικονομικές έρευνες χρειάζονται χρόνο και δεν μπορούν να δημοσιοποιούν κάθε βήμα τους. Είναι βάσιμος. Τραπεζικές κινήσεις, εταιρικές συνδέσεις και ορθότητα παραστατικών δεν αποδεικνύονται από μια εικόνα ή έναν τίτλο. Αυτό, όμως, δικαιολογεί τη μυστικότητα του ανακριτικού υλικού, όχι μια μόνιμη απουσία λογοδοσίας για την απόδοση του συστήματος. Συγκεντρωτικά στοιχεία για χρόνο επεξεργασίας, εισπράξεις και ασφαλιστική αποκατάσταση μπορούν να δημοσιεύονται χωρίς να καταστρέφουν μια ενεργή έρευνα.
Η ευθύνη της πολιτικής ηγεσίας κρίνεται, συνεπώς, σε συγκεκριμένο πεδίο: διαθέτει στις υπηρεσίες τα εργαλεία, το προσωπικό και τους κανόνες που χρειάζονται; Διορθώνει τεκμηριωμένα κενά μετά τον εντοπισμό τους; Παρουσιάζει αποτελέσματα που μπορούν να ελεγχθούν; Δεν γνωρίζουμε ότι υπουργός διέπραξε αδίκημα στην παρούσα υπόθεση και δεν υπονοούμε κάτι τέτοιο. Η πολιτική λογοδοσία αφορά την οργάνωση της δημόσιας προστασίας. Η ποινική ευθύνη αφορά την απόδειξη συγκεκριμένης παράνομης συμπεριφοράς. Η σύγχυσή τους εξυπηρετεί τελικά εκείνον που θέλει να αποφύγει και τους δύο ελέγχους.
Από την καταγγελία στην προστασία και τη λογοδοσία
Ο πολίτης δεν χρειάζεται να περιμένει μια μεγάλη ποινική υπόθεση για να εξετάσει τα δικά του στοιχεία. Η επίσημη υπηρεσία Ατομικός λογαριασμός ασφάλισης μισθωτών στο gov.gr δίνει πρόσβαση σε στοιχεία ασφάλισης από την 1η Ιανουαρίου 2002, όπως ημέρες εργασίας, εργοδότες και αποδοχές. Η αντιπαραβολή με τη σύμβαση, τα εκκαθαριστικά και τις πραγματικές καταβολές είναι χρήσιμο πρώτο βήμα. Μια διαφορά απαιτεί εξήγηση· δεν είναι από μόνη της απόδειξη οικονομικού εγκλήματος.
Για ελλιπή ή μη ασφάλιση, ο e-ΕΦΚΑ περιγράφει την υπηρεσία «Καταγγελία εργαζόμενου, Δήλωση Απασχόλησης». Η επίσημη ενημέρωση αναφέρει προθεσμία έως δώδεκα μήνες από αποχώρηση ή απόλυση για εμπρόθεσμη ασφαλιστική τακτοποίηση. Χρειάζονται στοιχεία του εργοδότη και ακριβής τόπος απασχόλησης. Η προθεσμία αυτή αφορά τη συγκεκριμένη διοικητική διαδικασία· δεν πρέπει να παρουσιάζεται ως γενικός χρόνος παραγραφής κάθε εργατικής ή ποινικής αξίωσης.
Η ίδια σελίδα διακρίνει τον αριθμό εισαγωγής από τον αριθμό πρωτοκόλλου της οριστικοποιημένης καταγγελίας. Αυτό είναι μικρή, αλλά σημαντική λεπτομέρεια: η αποθήκευση μιας φόρμας δεν σημαίνει πάντα ολοκλήρωση υποβολής. Ο πολίτης χρειάζεται να κρατήσει το αποδεικτικό της οριστικοποίησης και να ζητά ενημέρωση με το σωστό αναγνωριστικό. Για μη καταβολή δεδουλευμένων ο φορέας παραπέμπει στην αρμόδια Επιθεώρηση Εργασίας. Δεν αρκεί να κατατεθεί το ίδιο αίτημα όπου βρεθεί ένας διαθέσιμος ψηφιακός σύνδεσμος.
Για φορολογικές παρατυπίες υπάρχει η επίσημη πλατφόρμα «Καταγγελίες Πολιτών» της ΑΑΔΕ, με δυνατότητα επώνυμης ή ανώνυμης υποβολής και επισύναψης αρχείων. Η απόφαση Α.1167 της 30ής Οκτωβρίου 2023 περιγράφει το πλαίσιο διαχείρισης και αξιολόγησης. Η καταγγελία στην πλατφόρμα δεν διορθώνει αυτόματα φορολογική δήλωση και δεν εγγυάται συγκεκριμένο αποτέλεσμα. Για προσωπική αναντιστοιχία χρειάζεται παράλληλα να διερευνηθεί με τον αρμόδιο επαγγελματία και την υπηρεσία η κατάλληλη διαδικασία διόρθωσης.
Τα έγγραφα που βοηθούν είναι συγκεκριμένα: σύμβαση και μεταβολές, εκκαθαριστικά αποδοχών, βεβαιώσεις εισοδήματος, ιστορικό ασφάλισης, τραπεζικά αποδεικτικά και έγγραφη επικοινωνία. Η διατήρηση χρονολογικής σειράς επιτρέπει να φανεί πότε άλλαξε ο εργοδότης, ποια περίοδο αφορά κάθε πληρωμή και τι ακριβώς αμφισβητείται. Δεν χρειάζεται δημόσια ανάρτηση ευαίσθητων αρχείων. Οι πλήρεις πληροφορίες πρέπει να πηγαίνουν στους αρμοδίους με ασφαλή τρόπο, όχι να γίνονται υλικό κοινωνικών δικτύων όπου χάνεται ο έλεγχος των προσωπικών δεδομένων.
Εξίσου σημαντικό είναι να μη μετατραπεί η συμβουλή «έλεγξε τα ένσημά σου» σε μεταφορά όλης της ευθύνης στον μισθωτό. Ο εργαζόμενος μπορεί να βοηθήσει να εντοπιστεί μια διαφορά, αλλά δεν είναι ο εισπρακτικός μηχανισμός του κράτους. Δεν διαθέτει πρόσβαση στους λογαριασμούς του εργοδότη ούτε εξουσία καταλογισμού. Η δημόσια προστασία πρέπει να λειτουργεί ακόμη και για εκείνον που δεν κατάλαβε εγκαίρως το πρόβλημα, φοβόταν να μιλήσει ή δεν είχε χρήματα για επαγγελματική υποστήριξη.
Μια εφαρμόσιμη θεσμική βελτίωση θα ήταν κάθε σοβαρή αναφορά για αναντιστοιχία μισθοδοσίας να συνοδεύεται από σαφή ενημέρωση για τις διαφορετικές υπηρεσίες που πρέπει να εμπλακούν. Ο πολίτης να γνωρίζει ποιος εξετάζει την ασφάλιση, ποιος τις αποδοχές και ποιος τη φορολογική εγγραφή. Να αποφεύγονται οι αντικρουόμενες απαντήσεις και η ατέρμονη παραπομπή από γραφείο σε γραφείο. Η διασύνδεση δεν σημαίνει ότι μια υπηρεσία αποφασίζει για όλα. Σημαίνει ότι το αίτημα βρίσκει τους αρμόδιους χωρίς να διαλύεται σε αποσπασματικές εκκρεμότητες.
Τα σωματεία, οι επαγγελματικοί σύλλογοι και οι κοινωνικές υπηρεσίες μπορούν να συμβάλουν με ενημέρωση και οργάνωση τεκμηρίων, τηρώντας τις αρμοδιότητές τους. Η συλλογική προσπάθεια έχει νόημα όταν διευκολύνει ασφαλείς αναφορές και στηρίζει ανθρώπους που κινδυνεύουν να εγκαταλείψουν τη διεκδίκηση. Δεν έχει νόημα όταν κατασκευάζει καταλόγους ενόχων πριν από τη δίκη. Η αλληλεγγύη προς έναν εργαζόμενο και ο σεβασμός στην υπεράσπιση δεν είναι αντιφατικές επιλογές. Και τα δύο υπηρετούν μια κοινωνία που επιμένει σε αποδείξεις.
Ένας σοβαρός δημόσιος απολογισμός θα μπορούσε να παρουσιάζει, σε ανώνυμη συγκεντρωτική μορφή, πόσες αναφορές οδήγησαν σε έλεγχο, πόσες αποδείχθηκαν αβάσιμες και πόσες κατέληξαν σε διορθώσεις. Η καταγραφή των αβάσιμων αναφορών είναι εξίσου χρήσιμη: δείχνει ότι υπάρχει εξέταση και προστασία από κακόβουλες ή λανθασμένες αιτιάσεις. Χρειάζεται ακόμη να φαίνεται η διάρκεια κάθε σταδίου, ώστε η βελτίωση να μετριέται σε χρόνο που κερδίζει ο πολίτης. Αυτή είναι συγκεκριμένη δυνατότητα κοινοβουλευτικού και κοινωνικού ελέγχου, χωρίς απαίτηση να δημοσιοποιηθεί ένας ενεργός ποινικός φάκελος ή να διαρρεύσουν ονόματα εργαζομένων.
Το επόμενο κρίσιμο σημείο της υπόθεσης είναι η αποσαφήνιση από τις αρμόδιες αρχές: ακριβές αντικείμενο κατηγοριών, τεκμήρια για τον ρόλο κάθε προσώπου, αναλυτική οικονομική αποτίμηση και δικαστικές αποφάσεις στο κατάλληλο στάδιο. Η επόμενη πολιτική απαίτηση είναι διαφορετική: δημόσια απάντηση για το τι μαθαίνουν οι ελεγκτικοί μηχανισμοί και πώς περιορίζουν την επανάληψη αντίστοιχων κινδύνων. Η κοινωνία δεν ωφελείται από μια εβδομάδα οργής που ακολουθείται από χρόνια σιωπής. Ωφελείται από παρακολούθηση μέχρι την πραγματική έκβαση.
Η αποκατάσταση της εμπιστοσύνης δεν θα έρθει από τον χαρακτηρισμό «μαμούθ» ούτε από μια τηλεοπτική σκηνή με χειροπέδες. Θα κριθεί στην ορθότητα των εγγραφών, στην είσπραξη όσων τελικά αποδειχθούν οφειλόμενα, στην προστασία των εργαζομένων και στη δίκαιη δικαστική κρίση. Αν θέλουμε ένα κράτος αυστηρό με την παρανομία και δίκαιο με τον πολίτη, θα απαιτήσουμε αυτά τα μετρήσιμα αποτελέσματα με την ίδια επιμονή που παρακολουθούμε σήμερα τα ονόματα; Τα δικά σας συμπεράσματα.
Το άρθρο βασίζεται στις πρωτογενείς πηγές που παρατίθενται. Όπου γίνεται ερμηνεία ή αξιολογική κρίση, αυτή διατυπώνεται καθαρά και δεν παρουσιάζεται ως πρωτογενές γεγονός.